
Llevar el control de los Centros de Costo es esencial para la gestión financiera de una empresa. Al utilizar un software ERP, se facilita la automatización y optimización de datos. Esto te permite que la organización de tu negocio sea mucho más eficiente.
Su función principal es agrupar y clasificar todos los gastos de una compañía en diferentes categorías. Esta división puede realizarse por áreas, departamentos, sucursales o proyectos específicos. El objetivo es establecer un criterio claro para el control contable.
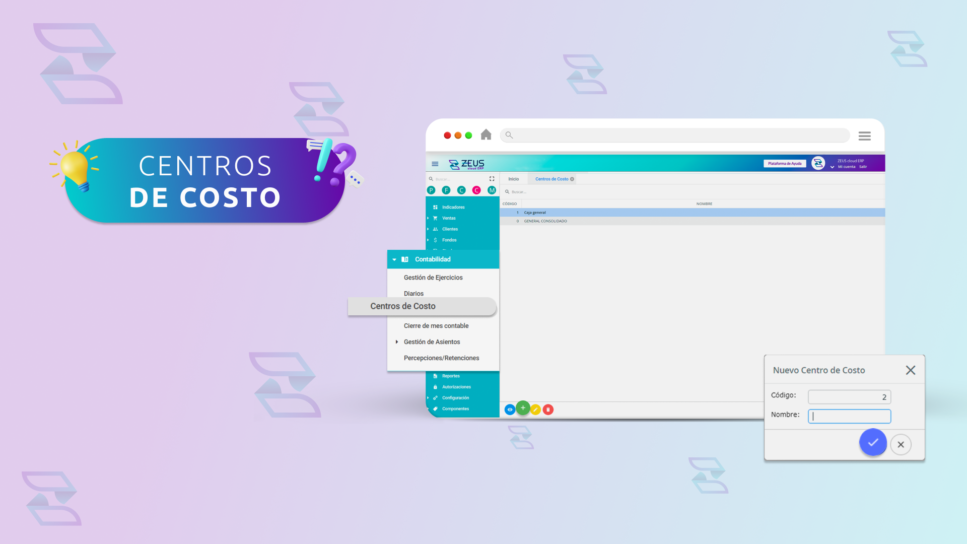
Desde ZEUS, Módulo Contabilidad > Centros de Costo, puedes crear las categorías que sean requeridas. Allí se puede conocer la acumulación de importes de las operaciones relacionadas. Dentro de esta funcionalidad es posible visualizar, modificar y eliminar cada registro fácilmente.
Utilizar esta herramienta te permite un mayor dominio de los gastos. Al conocer los costos asociados a cada actividad, resulta más sencillo llevar un control presupuestario preciso. Por lo tanto, se obtiene una mejor rentabilidad. El sistema revela exactamente dónde se pueden reducir gastos gracias a la información proporcionada.
La importancia de la imputación de costos
Registrar lo que sucede monetariamente con cada producto o servicio trae grandes ventajas. Permite dividir correctamente el volumen de gastos de cada departamento. Asimismo, ayuda a imputar de manera eficaz los valores exactos a cada artículo comercializado.
Clasificación de los Centros de Costo
Como se mencionó anteriormente, estas categorías están establecidas para entender la división de gastos departamentales. También sirven para discriminar el valor de ciertos productos. Existen varias clasificaciones dependiendo del criterio analizado:
Por sus funciones operativas
- Productivos: relacionados directamente con la producción de bienes o servicios.
- No productivos: son necesarios para el funcionamiento de la empresa, pero no se vinculan con la fabricación. Pueden ser áreas específicas como administración o marketing.
Por su relación con el producto o servicio
- Primarios: se identifican directamente con el producto final. Ejemplos claros son la materia prima o la mano de obra directa.
- Secundarios: agrupan gastos que no se pueden identificar con un artículo en particular.
Por su capacidad de control
- Controlables: influyen directamente en la gestión a corto plazo.
- No controlables: su impacto no se puede modificar en lo inmediato.
Por el nivel de responsabilidad
- Única: existe un solo encargado en la gestión contable de esa área.
- Compartida: hay varios responsables tomando decisiones.
Por su ubicación geográfica
- Internos: aquellos que se encuentran dentro de la propia organización, como el departamento de ensamblaje.
- Externos: elementos que operan por fuera de la empresa, como una agencia de logística tercerizada.
Diferencia entre costos principales y auxiliares
Para simplificar, estas clasificaciones suelen agruparse en principales o auxiliares. Un centro principal es aquel que interviene directamente en la fabricación de un bien. En cambio, los auxiliares representan gastos indirectos, donde el importe total se divide entre varios productos.
Administrar ingresos y egresos representa un gran desafío diario. Sin embargo, con un software de gestión como ZEUS, estos procesos se agilizan notablemente. Sin una supervisión correcta, cualquier organización puede perder el rumbo financiero rápidamente. Un sistema integral advierte y monitorea todos los movimientos.
Mantener esta estructura organizada permite tomar decisiones con mayor información. Al saber exactamente cuánto se puede invertir, es posible proyectar un crecimiento minimizando todo tipo de riesgo.
Centros de Costo en una empresa constructora
El caso de las constructoras tiene particularidades, ya que la mayoría de los proyectos exigen un centro único. Tener la información detallada del desempeño de cada obra otorga un mayor control sobre el presupuesto.
Dentro de este rubro particular, encontramos clasificaciones específicas:
- Por proyecto puntual: los fondos destinados exclusivamente a una casa, un edificio o un complejo.
- Por tipo de obra: se categoriza dependiendo de si es una obra civil, eléctrica, sanitaria o vial.
Una mayor planificación permite optimizar el uso del presupuesto asignado. Esta anticipación permite ser más preciso con los recursos desde el primer día.
Contar con esta información resulta vital para determinar la viabilidad económica de un nuevo desarrollo antes de invertir. Los datos concretos facilitan la definición de dónde asignar capital y cómo distribuir los recursos. Además, ayudan a identificar rápidamente las oportunidades de ahorro.
El rol del ERP en la planificación a futuro
Para rastrear eficazmente las salidas de dinero, puede resultar útil implementar un ERP. Estas plataformas tecnológicas pueden facilitar la gestión financiera de la organización. Permiten gestionar las finanzas y establecer bases sólidas para planificar las necesidades futuras.
Conoce más sobre esta funcionalidad:
"Centros de Costo"

