
¿Sabes cuál es el verdadero estado de salud financiera de tu empresa? Muchos dueños de PyMEs creen que, si hay dinero en la caja, todo está bien. Pero la realidad es que la salud financiera es mucho más que eso. Implica conocer y seguir de cerca indicadores como la rentabilidad, el punto de equilibrio o el flujo de caja.
En esta nota, conocerás cuáles son los 5 indicadores clave que tienes que mirar y cómo medirlos con la suite de gestión ZEUS.
¿Cómo hacer un diagnóstico financiero de una PyME?
El primer paso para diagnosticar la salud financiera de una PyME es tener datos concretos de todas las operaciones del negocio. Sin datos que se traduzcan en información, no es correcto sacar conclusiones.
Una gestión financiera efectiva implica medir indicadores y usar esa información para tomar decisiones estratégicas.
Uno de los errores más frecuentes es sacar conclusiones en función de percepciones, “yo creo que nos está yendo bien”, sin contar con datos que respalden ese diagnóstico. Por este motivo, contar con un sistema de información es clave para poder tener el control del negocio.
Conceptos clave antes de medir
Enfoque financiero vs. enfoque económico
Para medir la gestión de tu negocio, conviene distinguir dos formas de mirar los números: el enfoque financiero y el enfoque económico. A partir de ellos puedes definir parámetros medibles y sacar conclusiones con datos concretos.
El enfoque financiero mide la gestión del negocio según el criterio de lo “percibido”; en otras palabras, toma en cuenta solo lo que efectivamente cobraste o pagaste en dinero.
En cambio, el enfoque económico mide la gestión según el criterio de lo “devengado”, es decir, registra la operación en el momento en que se concreta, sin importar si ya se cobró o se pagó. Por ejemplo, una venta en cuenta corriente genera un resultado económico aunque todavía no la hayas cobrado.
Capital inicial
El capital inicial es el importe de dinero con el cual se decide empezar un negocio. Es la inversión que se hace para comprar mercadería o la infraestructura mínima necesaria para iniciar el emprendimiento.
Costos fijos y variables
- Costos fijos: son los costos que no varían según el nivel de actividad del negocio; por ejemplo, el alquiler, los sueldos administrativos y servicios como electricidad, agua e internet.
- Costos variables: aquellos costos que cambian según el nivel de actividad del negocio; por ejemplo, la compra de mercadería, las comisiones por venta o los fletes.
Para un control de gastos efectivo, es fundamental entender qué costos son fijos y cuáles varían según el nivel de actividad. Esto permite hacer ajustes rápidos cuando las ventas suben o bajan.
Rentabilidad y precio de venta
- Rentabilidad: es la capacidad del negocio de generar ganancias en relación con lo invertido.
- Precio de venta: lo que paga el cliente por el producto o servicio. Se calcula a partir de los costos y del margen de ganancia deseado.
Conocer la rentabilidad es clave para la planificación financiera a largo plazo, ya que permite fijar metas realistas de crecimiento y reinversión.
Con un sistema de costos definido se puede fijar una política de precios que permita alcanzar el punto de equilibrio, en el que los ingresos cubren los costos fijos y variables, y, a partir de ahí, crecer.
5 indicadores clave para medir la salud financiera de tu PyME
Los indicadores de gestión son la expresión cuantitativa del rendimiento de un negocio. Comparados con una medida de referencia, sirven para saber si se están cumpliendo los objetivos y definir si conviene mantener el rumbo o modificarlo. Estos son los 5 indicadores clave que conviene seguir:
1. ROIC (Retorno sobre Capital Invertido)
El ROIC refleja la capacidad que tiene una empresa de transformar el capital invertido en ganancias netas. Es una métrica esencial para conocer la salud financiera y la sostenibilidad de una empresa a largo plazo.
ROIC = (Beneficio neto después de impuestos / Capital invertido) × 100
Importante: esta es una versión simplificada. La fórmula estándar usa el resultado operativo después de impuestos (NOPAT).
¿Cómo se calcula el capital invertido?
La forma de calcular el capital invertido puede variar según la metodología, pero básicamente se compone del patrimonio neto y la deuda financiera:
Capital invertido = Patrimonio neto + Deuda financiera
Para calcular el patrimonio neto, se restan los pasivos totales a los activos totales. Por su parte, la deuda financiera incluye los préstamos y créditos que la empresa debe pagar y que generan intereses (no las deudas con proveedores).
- Activos: bienes, derechos y recursos de la empresa que pueden generar beneficios económicos futuros.
- Pasivos: deudas y obligaciones que la empresa tiene con terceros.
Según de dónde provenga, el capital puede ser:
- Capital propio: recursos financieros aportados por los dueños o socios de la empresa.
- Capital ajeno: dinero o recursos que provienen de terceros, como créditos, préstamos bancarios u otras formas de deuda financiera.
Ejemplo de cálculo del ROIC
Si el patrimonio neto de una empresa es de $10.000.000, la deuda financiera es de $7.000.000 y la ganancia neta después de impuestos es de $2.000.000, el cálculo sería:
(2.000.000 / 17.000.000) × 100 = 11,76 %
Esto significa que, por cada $100 invertidos, la empresa genera $11,76 de ganancia.
2. ROI (Retorno sobre la Inversión)
Otro indicador importante es el ROI (retorno sobre la inversión), que mide la ganancia que genera una inversión puntual; por ejemplo, el lanzamiento de una nueva línea de productos.
ROI: (Beneficio neto después de impuestos / Inversión) × 100
Ejemplo: si lanzar una nueva línea de productos al mercado te dejó un beneficio neto después de impuestos de $1.000.000 y la inversión fue de $5.000.000, el cálculo sería:
(1.000.000/5.000.000) x 100 = 20%
Es decir, por cada $100 invertidos, obtuviste $20 de ganancia.
3. Margen bruto y margen neto (a partir del estado de resultados)
El estado de resultados, o estado de ganancias y pérdidas, es uno de los estados contables básicos. Muestra los resultados económicos de una empresa en un período determinado.
Este estado permite conocer los ingresos y gastos de tu empresa, evaluar su situación económica y tomar decisiones para cumplir con sus obligaciones y planificar su crecimiento. Se elabora con la siguiente lógica:
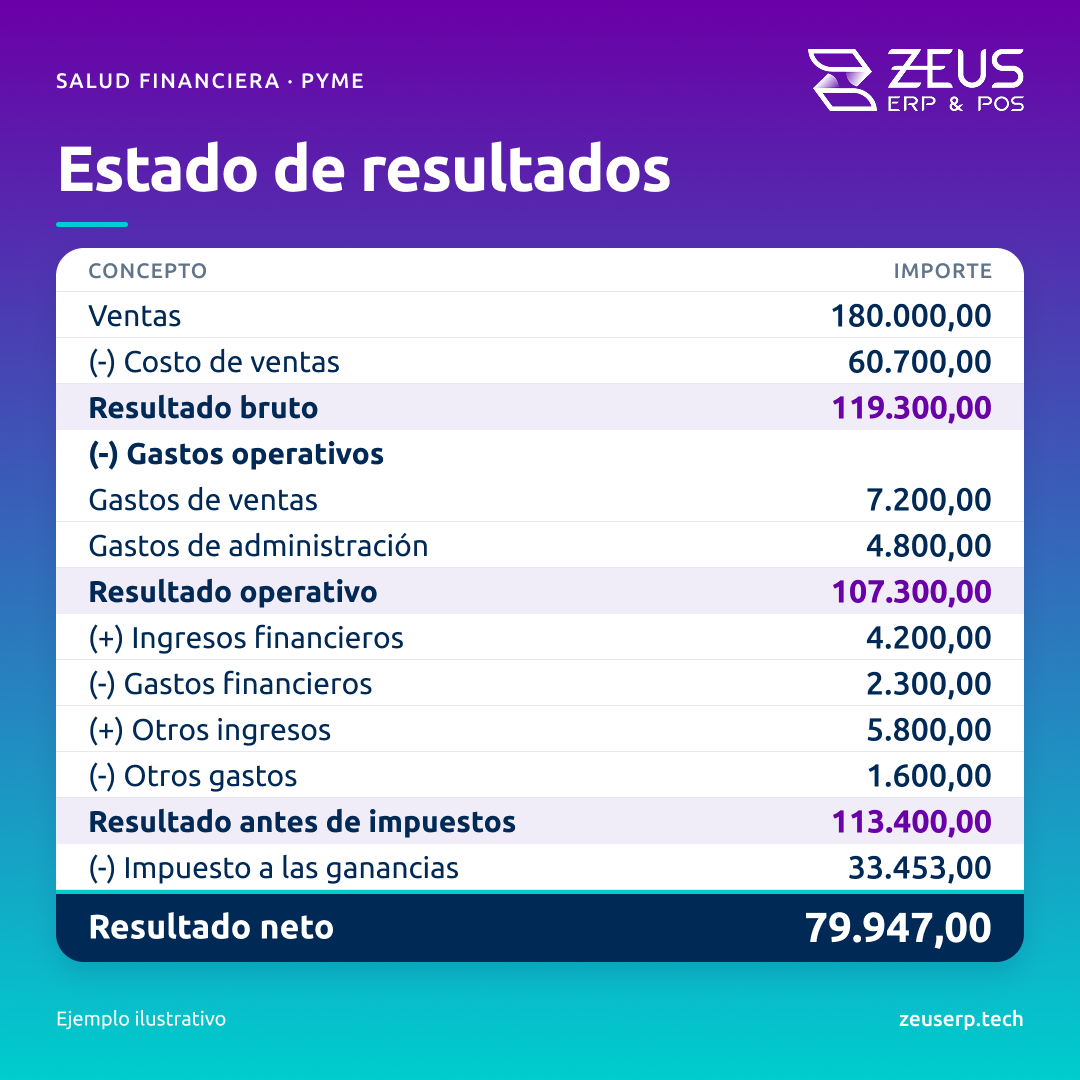
Estado de resultados de negocio.
A partir de este estado puedes calcular dos indicadores clave de rentabilidad:
- Margen bruto = (Resultado bruto / Ventas) × 100. Muestra cuánto queda de cada venta después de cubrir el costo de lo que vendiste.
- Margen neto = (Resultado neto / Ventas) × 100. Muestra cuánto queda de cada venta después de pagar todos los costos, gastos e impuestos.
Ejemplo: si tus ventas fueron de $10.000.000, tu resultado bruto de $4.000.000 y tu resultado neto de $1.200.000:
- Margen bruto = (4.000.000 / 10.000.000) × 100 = 40 %
- Margen neto = (1.200.000 / 10.000.000) × 100 = 12 %
Es decir, de cada $100 que vendes, te quedan $12 de ganancia final.
4. Punto de Equilibrio
El punto de equilibrio es el nivel de ventas en el que los ingresos cubren exactamente los costos fijos y variables: no hay ganancia ni pérdida.
Conocer el punto de equilibrio de una empresa posibilita planificar objetivos comerciales y anticipar cómo impactan los cambios en los precios o los costos en los resultados.
El punto de equilibrio permite identificar tres escenarios:
- Por debajo del punto de equilibrio: donde los ingresos no cubren los costos fijos y variables.
- En el punto de equilibrio: donde los ingresos igualan los costos fijos y variables.
- Por encima del punto de equilibrio: donde los ingresos superan los costos fijos y variables.
¿Cómo calcular el punto de equilibrio?
El punto de equilibrio se puede calcular de dos maneras: en unidades y en valor. La primera indica cuántas unidades necesitas vender; la segunda, cuánto debes facturar para cubrir tus costos.
Punto de equilibrio en unidades:
PE (unidades) = Costos fijos / (Precio de venta unitario − Costo variable unitario)
Por ejemplo, los costos fijos son de $10.000.000, el precio de venta unitario es de $50.000 y el costo variable unitario es de $30.000.
PE = 10.000.000 / (50.000 – 30.000)
PE = 500 unidades
Esto quiere decir que para llegar al punto de equilibrio se deberán vender 500 unidades del producto.
Punto de equilibrio en valor:
PE (valor) = Costos fijos / (1 − Costo variable unitario / Precio de venta unitario)
PE = 10.000.000 / (1 – 30.000 / 50.000)
PE = $25.000.000
Esto quiere decir que para llegar al punto de equilibrio en valores se deben facturar $25.000.000.
5. Flujo de Caja
El flujo de caja es un indicador que muestra el dinero que entra y sale de una empresa en un período determinado. Se presenta en el estado de flujo de efectivo, uno de los estados contables básicos, y se compone de tres partes:
- Flujo de caja operativo: dinero generado o consumido por las actividades principales del negocio.
- Flujo de caja de inversión: dinero destinado a la compra o venta de activos a largo plazo.
- Flujo de caja de financiamiento: dinero obtenido o pagado por actividades de financiación.
Flujo de caja neto = Cobros del período − Pagos del período
Ejemplo: si en un mes cobraste $8.000.000 y pagaste $6.500.000, tu flujo de caja neto fue de $1.500.000. Es decir, ese mes entró más dinero del que salió.
La importancia del flujo de caja está en que te permite anticipar faltantes o excedentes de efectivo, evaluar si puedes cumplir con tus obligaciones financieras y tomar mejores decisiones sobre inversiones, financiamiento y distribución de ganancias.
Cómo ZEUS te ayuda a medir y mejorar la salud financiera de tu empresa
Con la funcionalidad de Normas de reparto de ZEUS puedes clasificar tus costos en fijos y variables y distribuirlos entre centros, la base para calcular tu punto de equilibrio y tu rentabilidad.
Además, ZEUS cuenta con el Módulo Tableros que te conocer en tiempo real cómo está funcionando tu negocio. Desde allí, puedes descargar o programar reportes específicos para anticiparte, evaluar si se están cumpliendo los objetivos y detectar cuándo es necesario realizar ajustes para cuidar la salud financiera de tu PyME.


